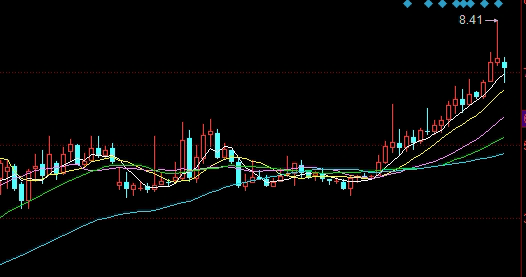
纳指期货近期呈现高位震荡格局,资金情绪成为驱动短期波动的核心变量。市场参与者密切关注持仓结构与波动率指数的变化,以捕捉机构与散户之间的博弈轨迹。CME数据显示,未平仓合约在关键阻力位附近出现增减,暗示多空双方分歧加剧。这种情绪切换往往伴随着跨资产类别的资金流动,例如美债收益率的波动会间接影响纳指的估值锚定,而美元指数的强弱则通过风险偏好渠道传导至期货市场。
资金情绪与波动节奏
持仓结构与市场情绪
从CFTC公布的持仓报告来看,投机性净多头头寸在近期出现收缩,而商业套保头寸有所增加。这种结构变化通常预示市场方向性动能减弱,波动率可能放大。VIX指数与纳指期货的负相关性在30日均线附近出现背离,预示着短期调整压力或未充分释放。此外,隐含波动率的期限结构呈现近高远低形态,显示资金对近期不确定性的定价上升。
资金流向的板块轮动
在纳指期货内部,科技权重股的资金情绪分化明显。例如,半导体与云计算板块的期货持仓变化差异较大,反映市场对细分行业景气度的预期分歧。与此同时,商品期货市场的波动同样对纳指产生溢出效应。原油期货的剧烈涨跌往往通过能源成本与通胀预期渠道影响纳斯达克指数的盈利预期,而黄金期货的避险需求则在风险事件爆发时形成资金跷跷板效应。
跨市场联动与对冲策略
汇率与利率的传导机制
美元指数的短期脉冲对纳指期货形成直接压制,特别是当美元走强时,以美元计价的科技股估值面临重估风险。而美债收益率的陡峭化则通过贴现率效应打压高成长板块。近期10年期美债收益率在4.2%-4.5%区间震荡,其突破方向可能成为纳指期货下一阶段波动的触发因素。此外,离岸人民币汇率的波动也会通过港股中概股传导至纳指期货,形成跨市场联动。
衍生品工具的风险管理
面对复杂多变的市场环境,机构投资者多采用跨品种对冲策略。例如,利用纳指期货与标普500指数期货的价差交易来剥离科技股特有风险,同时搭配黄金期货或原油期货来对冲通胀与地缘政治风险。期权策略方面,买入看跌期权保护尾部风险,或者构建蝶式价差来获取波动率收敛收益,成为当前主流操作。需要注意的是,任何对冲策略都无法完全消除市场风险,投资者需根据自身风险承受能力审慎决策。
风险提示
本文内容仅为市场观察与策略探讨,不构成任何投资建议。期货交易具有高杠杆特性,可能导致本金全部损失。投资者应充分了解衍生品市场风险,并结合自身财务状况和专业意见进行操作。历史表现不代表未来结果,市场走势受多重因素影响,请保持理性判断。